随着移动支付快速发展,监管要求也日趋严格。2026年,央行等监管部门出台多项政策,规范收款码使用。商户必须了解合规要求,避免违规风险。本文将详解收款码合规与监管要求。
一、监管政策概述
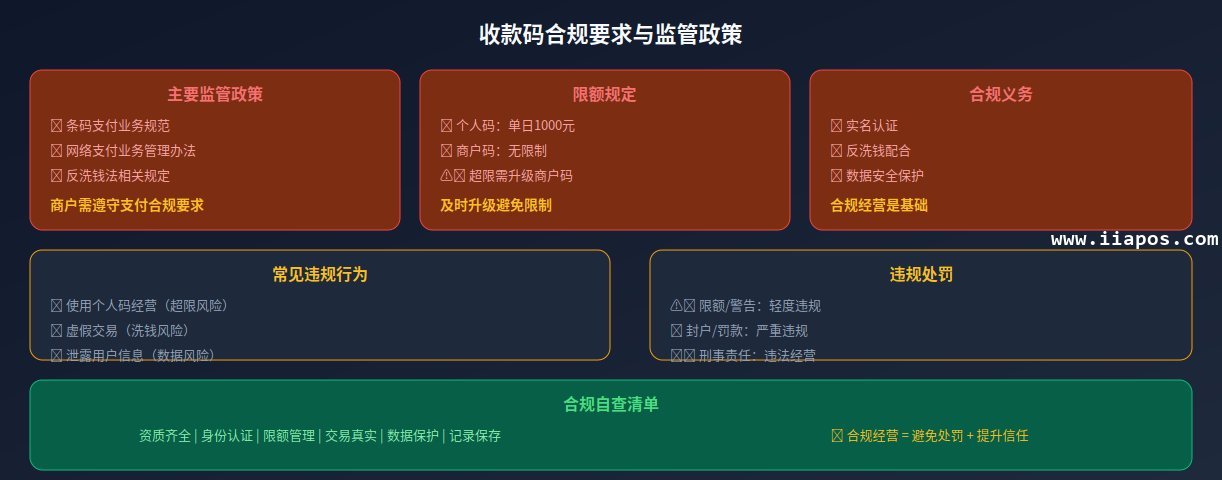
1.1 主要监管政策
-
《中国人民银行关于规范支付创新业务的通知》:规范支付创新业务,防范支付风险
-
《条码支付业务规范》:明确条码支付业务规则,保障支付安全
-
《非银行支付机构网络支付业务管理办法》:规范网络支付业务,保护用户权益
-
《反洗钱法》:支付机构需履行反洗钱义务
1.2 监管核心要求
|
监管领域 |
核心要求 |
商户义务 |
|
身份认证 |
商户实名认证 |
提供真实资料 |
|
交易限额 |
个人码限额1000元/日 |
升级商户码 |
|
反洗钱 |
大额交易报告 |
配合调查 |
|
数据安全 |
用户信息保护 |
合规使用数据 |
二、商户合规义务
2.1 实名认证要求
-
个人商户:需提供身份证、银行卡、手机号
-
个体商户:需提供营业执照、法人身份证、银行卡
-
企业商户:需提供营业执照、法人身份证、对公账户
-
行业资质:餐饮需食品经营许可证,医疗需执业许可证
2.2 交易限额规定
|
收款码类型 |
单日限额 |
单笔限额 |
建议 |
|
个人收款码 |
1000元 |
500元 |
适合小额收款 |
|
商户收款码 |
不限 |
不限 |
推荐使用 |
|
聚合收款码 |
不限 |
不限 |
推荐使用 |
⚠️ 重要提示:个人收款码单日限额1000元,超过需升级商户收款码!
2.3 反洗钱义务
-
大额交易报告:单笔或当日累计交易超过5万元需报告
-
可疑交易报告:发现异常交易需及时报告
-
客户身份识别:核实客户身份,留存身份信息
-
交易记录保存:交易记录保存至少5年
三、数据安全合规
3.1 数据安全要求
-
个人信息保护:不得泄露顾客个人信息
-
交易数据加密:交易数据需加密传输和存储
-
系统安全:支付系统需通过安全认证
-
访问控制:限制数据访问权限
3.2 合规建议
-
选择正规平台:选择有资质、信誉好的支付平台
-
定期更新系统:及时更新支付系统和安全补丁
-
员工培训:培训员工掌握数据保护知识
-
应急预案:制定数据安全事件应急预案
四、违规风险与处罚
4.1 常见违规行为
|
违规行为 |
风险等级 |
可能处罚 |
|
使用个人码经营 |
⭐⭐⭐ |
限额、警告 |
|
虚假交易 |
⭐⭐⭐⭐⭐ |
封户、罚款 |
|
泄露用户信息 |
⭐⭐⭐⭐⭐ |
罚款、刑事责任 |
|
洗钱行为 |
⭐⭐⭐⭐⭐ |
刑事责任 |
4.2 风险防范建议
-
合规经营:严格遵守监管规定,合法经营
-
及时升级:个人码超限及时升级为商户码
-
真实交易:确保交易真实,不做虚假交易
-
保护数据:保护用户数据,不泄露信息
-
配合监管:配合监管部门调查和检查
五、合规经营自查清单
-
资质核查:确认收款码资质齐全、有效
-
身份认证:完成实名认证,信息真实有效
-
限额管理:了解并遵守交易限额规定
-
交易真实:确保所有交易真实合法
-
数据保护:建立数据安全保护措施
-
记录保存:妥善保存交易记录和发票
-
员工培训:培训员工掌握合规知识
-
定期自查:定期进行合规自查
六、合规经营总结
合规经营是商户可持续发展的基础:
-
了解政策:及时了解最新监管政策
-
规范经营:严格遵守监管规定
-
保护数据:保护用户数据安全
-
配合监管:积极配合监管部门工作
-
防范风险:主动识别和防范合规风险
(本文完)
上一篇:
收款码与发票管理:电子发票开具全流程指南
下一篇:没有了
相关文章阅读