许多商户同时使用微信支付、支付宝、银联云闪付等多个收款渠道。如何有效管理多平台收款码,实现数据整合、统一对账、营销协同?本文将提供完整的跨平台运营策略。
一、多平台收款码的优势
1.1 覆盖更多顾客
-
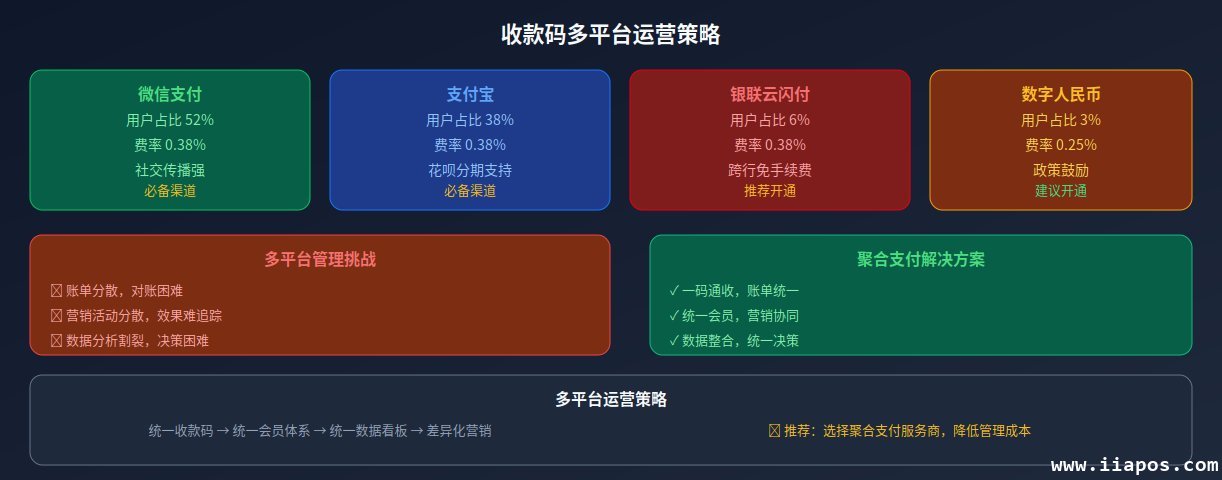
微信支付:覆盖52%用户,必备渠道
-
支付宝:覆盖38%用户,年轻群体多
-
银联云闪付:覆盖6%银行用户,跨行免手续费
-
数字人民币:政策鼓励,享受补贴
⚠️ 重要提示:不提供支付宝的商户可能流失38%的顾客!
1.2 降低平台风险
-
分散风险:单一平台故障不影响整体运营
-
议价能力:多平台可议价,降低费率
-
资金安全:资金分散存储,降低风险
二、多平台收款码管理挑战
2.1 对账困难
多平台账单分散,对账工作量大:
-
账单分散:各平台账单格式不同
-
对账繁琐:需手动汇总各平台数据
-
易出错:人工对账容易遗漏或重复
-
耗时长:占用大量人力时间
2.2 营销分散
-
活动分散:各平台优惠活动不同
-
用户分散:顾客分布在多个平台
-
数据割裂:无法整合用户画像
-
效果难追踪:营销活动效果难评估
2.3 管理复杂
-
账号管理:多个平台账号,密码易混淆
-
费率管理:各平台费率不同,需分别管理
-
售后处理:各平台售后流程不同
三、聚合支付:最佳解决方案
3.1 聚合支付优势
聚合支付是管理多平台收款码的最佳方案:
|
对比项 |
多平台分开管理 |
聚合支付 |
|
收款码数量 |
3-5个 |
1个 |
|
账单管理 |
分散,难对账 |
统一,易管理 |
|
费率 |
各渠道不同 |
统一0.38% |
|
提现管理 |
多平台操作 |
统一提现 |
|
数据分析 |
分散,难整合 |
统一看板 |
3.2 推荐服务商
-
微信支付官方:小程序对接,生态完善
-
支付宝官方:花呗支持,营销工具丰富
-
银联商务:跨行免手续费,银行用户首选
-
拉卡拉:聚合支付专家,功能全面
-
收款吧:中小商户首选,操作简单
四、多平台运营策略
4.1 统一收款管理
策略1:聚合收款码
-
使用聚合收款码,一码通收
-
统一账单管理,简化对账
-
统一提现,降低操作成本
策略2:统一收银软件
-
使用支持多平台的收银软件
-
自动汇总各平台数据
-
一键生成对账单
4.2 营销活动协同
策略1:统一会员体系
策略2:差异化营销
-
微信:侧重社交传播、朋友圈广告
-
支付宝:侧重花呗分期、积分兑换
-
银联:侧重跨行优惠、银行活动
4.3 数据分析整合
策略1:统一数据看板
-
使用聚合支付平台数据看板
-
整合各平台交易数据
-
统一分析,统一决策
策略2:定期数据分析
-
每周分析交易数据
-
每月生成经营报告
-
及时调整经营策略
五、多平台费率优化
5.1 费率对比
|
平台 |
标准费率 |
优惠政策 |
建议 |
|
微信支付 |
0.38% |
新商户优惠 |
必备 |
|
支付宝 |
0.38% |
活动补贴 |
必备 |
|
银联云闪付 |
0.38% |
跨行免手续费 |
推荐 |
|
数字人民币 |
0.25% |
政策补贴 |
建议开通 |
5.2 费率优化建议
-
批量办理:多平台一次性办理,争取批量优惠
-
议价谈判:交易量大的商户可议价
-
关注政策:关注数字人民币等新政策红利
-
对比选择:定期对比各平台费率,选择最优
六、多平台运营总结
多平台收款码运营是现代商户的常态。通过聚合支付、统一会员、数据整合,可以实现:
-
效率提升:统一管理,降低运营成本
-
顾客满意:支持多种支付,提升体验
-
数据完整:整合分析,精准决策
-
成本优化:费率对比,降低支出
(本文完)
上一篇:
收款码数据分析与经营优化:用数据驱动生意增长
下一篇:没有了
相关文章阅读