在移动支付时代,顾客支付方式多样:微信支付、支付宝、银联云闪付、数字人民币等。如果每种支付方式都用单独的收款码,不仅管理繁琐,还容易遗漏。本文将详细介绍聚合支付解决方案,帮助商户实现"一码通收"。
聚合支付是指通过一个二维码,同时支持多种支付方式的收款模式。顾客只需扫一个码,系统自动识别支付方式并完成收款。
聚合支付的核心价值:
| 对比项 | 多码并存 | 聚合支付 |
|---|---|---|
| 收款码数量 | 3-5个 | 1个 |
| 顾客扫码体验 | 需选择支付APP | 扫即付,无需选择 |
| 账单管理 | 分散,难对账 | 统一,易管理 |
| 费率 | 各渠道不同 | 统一0.38% |
| 技术维护 | 多平台维护 | 单一平台维护 |
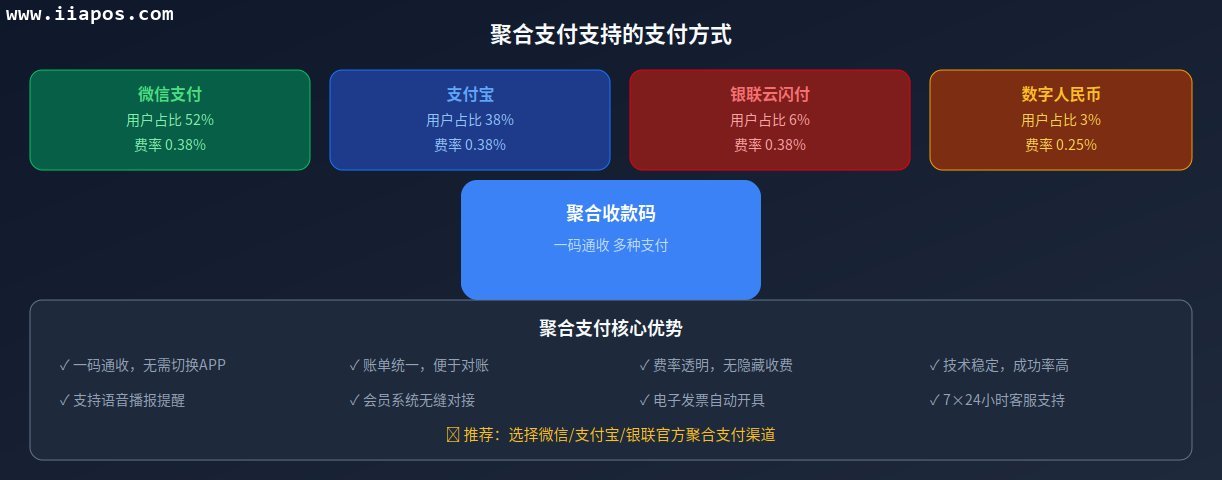
2026年聚合支付支持的主要支付方式:
| 支付方式 | 用户占比 | 手续费率 | 适合场景 |
|---|---|---|---|
| 微信支付 | 52% | 0.38% | 全场景通用 |
| 支付宝 | 38% | 0.38% | 线上+线下 |
| 银联云闪付 | 6% | 0.38% | 银行用户 |
| 数字人民币 | 3% | 0.25% | 政策鼓励 |
| 服务商 | 费率 | 特色功能 | 推荐指数 |
|---|---|---|---|
| 微信支付官方 | 0.38% | 小程序对接 | ★★★★★ |
| 支付宝官方 | 0.38% | 花呗支持 | ★★★★★ |
| 银联商务 | 0.38% | 跨行免手续费 | ★★★★☆ |
| 拉卡拉 | 0.38% | 聚合支付专家 | ★★★★☆ |
A:聚合支付一个码支持多种支付方式,账单统一;多个收款码需分别管理,对账繁琐。
A:标准费率0.38%,与单一渠道相同,无额外费用。
A:T+1到账,与单一渠道相同。部分服务商提供D0实时到账。
A:聚合支付采用加密技术,资金直达商户账户,安全有保障。
A:支持所有主流银行储蓄卡,包括国有大行、股份制银行、城商行等。
餐饮商户推荐使用聚合支付,支持扫码点餐、扫码支付一体化。顾客无需切换APP,提升用餐体验。
零售商户通过聚合支付,实现快速结账,减少排队等待。结合会员系统,提升顾客粘性。
美容、美发、健身等服务行业,聚合支付支持预约、预付、核销一体化,提升管理效率。
流动摊贩使用聚合支付收款码立牌,简单实用,手机即可收款。
2026年数字人民币全面推广,聚合支付将支持数字人民币支付,享受政策红利。
聚合支付将与AI技术融合,实现智能对账、数据分析、营销推荐等功能。
聚合支付将支持跨境支付,帮助商户拓展海外市场。
聚合支付是2026年商户收款的最佳选择。一码通收多种支付方式,提升收款效率,简化对账管理,降低运营成本。
选择聚合支付时,建议选择官方渠道或持牌服务商,确保费率透明、售后完善、资金安全。
希望本文帮助您了解聚合支付,选择最适合的收款解决方案!
(本文完)
相关文章阅读