摘要:2026年收款码费率标准已调整,不同平台费率存在差异。本文详细解读微信、支付宝、银联、云闪付等主流平台费率,并提供省钱技巧和低费率办理渠道推荐。
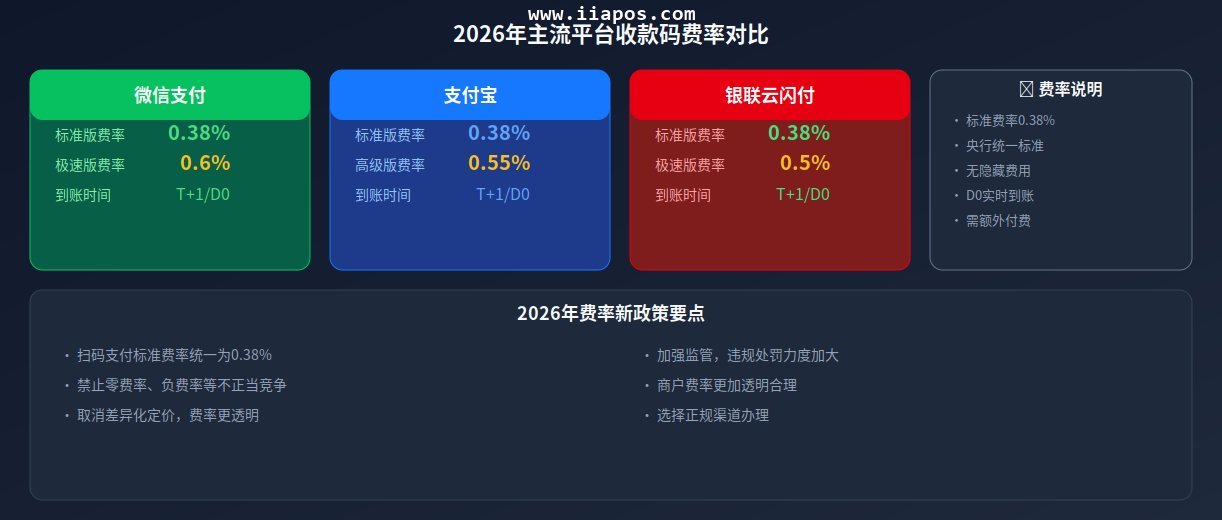
2026年,央行对二维码支付费率进行了调整,主要变化包括:
对商户的影响:
对支付机构的影响:
根据央行规定,二维码支付标准费率为0.38%,这是目前的主流费率。但实际办理时,不同平台和渠道可能有细微差异:
注意事项:选择收款码时,不要只看费率高低,更要关注支付机构的安全性和稳定性。正规渠道虽然费率固定,但资金安全有保障。
微信支付官方费率:
| 产品类型 | 费率 | 到账时间 | 适合人群 |
|---|---|---|---|
| 个人收款码 | 0% | 实时到账 | 个人转账 |
| 商家收款码-标准版 | 0.38% | T+1 | 小微商户 |
| 商家收款码-极速版 | 0.6% | D0实时 | 急需到账 |
微信商家收款码福利:
办理方式:微信搜索"收款助手"公众号,或打开微信"我-服务-收款助手"。
支付宝官方费率:
| 产品类型 | 费率 | 到账时间 | 适合人群 |
|---|---|---|---|
| 个人收款码 | 0% | 实时到账 | 个人转账 |
| 商家收款码-标准版 | 0.38% | T+1 | 小微商户 |
| 商家收款码-高级版 | 0.55% | D0实时 | 急需到账 |
支付宝商家福利:
办理方式:支付宝搜索"商家服务",或下载支付宝商家版APP。
银联云闪付费率:
| 产品类型 | 费率 | 到账时间 | 适合人群 |
|---|---|---|---|
| 银联二维码-标准 | 0.38% | T+1 | 所有商户 |
| 银联二维码-极速 | 0.5% | D0实时 | 急需到账 |
| 银联商务POS | 0.5%-0.6% | T+1 | 需要刷卡 |
银联特色优势:
办理方式:下载"云闪付"APP,或联系银联商务。
京东支付:费率0.38%-0.6%,新商家有优惠政策。适合京东店铺经营者。
美团支付:费率0.38%起,商户入驻美团平台可享受优惠。适合餐饮商家。
抖音支付:费率0.38%起,新平台推广期费率较低。适合抖音店铺经营者。
百度支付:费率0.38%-0.5%,适合百度店铺经营者。
从费率角度看,主流平台差异不大,都在0.38%左右。选择时应综合考虑:
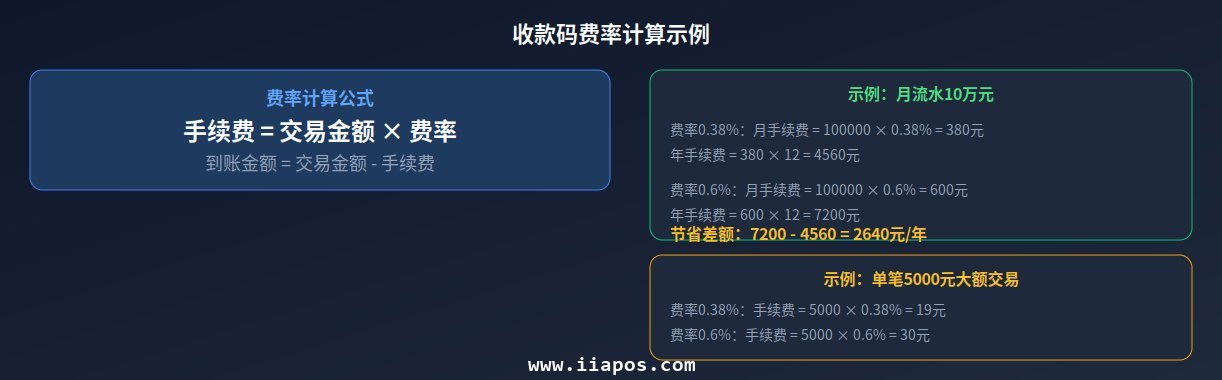
手续费计算公式:
手续费 = 交易金额 × 费率
实际到账金额:
到账金额 = 交易金额 - 手续费
费率换算:
费率0.38% = 每100元收0.38元 = 每1000元收3.8元
示例1:单笔100元交易
示例2:月流水10万元
示例3:单笔5000元大额交易
示例4:日流水1万元,连续30天
技巧1:选择低费率平台
不同平台费率有差异,选择低费率平台可直接节省成本。建议对比多个平台后选择。
技巧2:利用活动优惠
支付平台经常推出费率优惠活动,如:
技巧3:选择合适的到账方式
T+1到账费率较低,D0实时到账费率较高。如不需要实时到账,选择T+1可节省成本。
技巧4:集中流水
将多个收款渠道集中在一个平台,流水达标后可能享受更优惠费率。
技巧5:关注平台活动
定期查看支付平台的活动公告,抓住优惠时机。
提现手续费:部分平台提现到银行卡收取0.1%左右手续费。如月提现10万元,手续费100元。
年费/服务费:部分POS机收取年费50-200元。办理前务必确认是否有年费。
设备押金:部分设备收取押金,停用后退还。注意押金退还条件。
维护费:部分平台收取设备维护费,需了解清楚。
流量费:部分智能POS机需要SIM卡,每月有流量费用。
办理前确认:
合同条款:仔细阅读合同条款,特别关注费用相关的条款。
保留证据:保留办理凭证、合同、聊天记录等,便于维权。
警惕"零费率":宣称零费率的多半有猫腻,可能是后期收费或资金安全风险。
微信收款:微信搜索"收款助手"公众号,或直接使用微信收款商业版。官方渠道费率固定0.38%,无任何隐藏费用。
支付宝收款:支付宝搜索"商家服务",或下载支付宝商家版APP。官方渠道费率0.38%,积分返现活动多。
银联收款:下载"云闪付"APP,或联系银联商务。官方渠道费率0.38%,跨行交易免转接费。
选择标准:
注意事项:
经过对比测试,推荐以下渠道:
| 平台 | 费率 | 优势 | 推荐指数 |
|---|---|---|---|
| 微信商业版 | 0.38% | 用户最多,最方便 | ★★★★★ |
| 支付宝商家版 | 0.38% | 积分返现,活动多 | ★★★★★ |
| 云闪付 | 0.38% | 跨行免费,活动多 | ★★★★☆ |
| 银联商务 | 0.38% | 安全稳定,兼容性强 | ★★★★☆ |
不同平台根据市场竞争、用户规模、成本结构等因素制定不同费率。但2026年新规后,主流平台费率已趋同至0.38%左右。差异主要体现在:
个人收款码用于个人转账不收费。但用于经营收款,建议使用商家收款码,费率0.38%,且功能更完善。个人码有额度限制,经营收款建议升级为商家码。
官方渠道费率固定,不可谈。通过授权服务商办理,可能获得更优惠费率,但需警惕后续收费。建议选择正规渠道,费率透明。
随着市场竞争加剧,费率可能继续微调,但下调空间有限。目前0.38%已是较低水平。建议关注平台活动,抓住优惠时机。
登录各平台商家后台,即可查看当前费率和历史交易费用明细。如有疑问,可联系客服咨询。
费率变动可能由以下原因导致:
选择收款码费率,记住以下要点:
最终建议:对于大多数商户,选择微信或支付宝商家收款码即可,费率0.38%,安全可靠,用户习惯成熟。如有特殊需求(如需要刷卡、多门店管理等),可考虑银联或其他平台。
餐饮行业交易频次高、金额小,费率敏感度高:
费率建议:选择0.38%标准费率平台,避免D0实时到账的高费率。日流水大的商户可考虑月流水达标返现活动。
零售行业交易特点:单笔金额中等,频次高:
费率建议:零售商户可选择支持会员管理的平台,虽然费率略高但有助于提升复购率。
服务行业单笔金额大,频次低:
费率建议:服务行业可考虑POS机,享受大额交易封顶优惠。同时注意合规经营,避免风控拦截。
年度支付成本:
年度成本 = 月流水 × 12 × 费率 + 年费 + 提现费 + 其他费用
成本占比:
成本占比 = 年度成本 ÷ 年流水 × 100%
策略1:集中流水
将多个收款渠道集中在一个平台,流水达标后可能享受更低费率或返现。
策略2:选择合适到账方式
T+1到账比D0实时到账费率低0.2%左右。如不需要实时到账,选择T+1可节省成本。
策略3:利用优惠活动
关注支付平台的活动,如新商家优惠、节假日折扣、流水返现等。
策略4:组合方案
小额交易用收款码(0.38%),大额交易用POS机(封顶20-30元),综合成本更低。
假设月流水20万元:
| 方案 | 月手续费 | 年成本 | 成本占比 |
|---|---|---|---|
| 收款码0.38% | 760元 | 9120元 | 0.38% |
| 收款码0.6% | 1200元 | 14400元 | 0.6% |
| POS机封顶 | 约2000元 | 约24000元 | 1% |
分析:对于月流水20万的商户,收款码0.38%最划算,年节省5280元。
2026年收款码费率标准已统一为0.38%,选择时应综合考虑:
最终建议:对于大多数商户,选择微信或支付宝商家收款码即可,费率0.38%,安全可靠,用户习惯成熟。如有特殊需求,可考虑银联或其他平台。
支付平台为新商家提供多种优惠政策:
各平台流水返现政策对比:
| 平台 | 返现条件 | 返现比例 |
|---|---|---|
| 微信 | 月流水10万以上 | 0.1% |
| 支付宝 | 积分兑换 | 根据积分 |
| 银联 | 活动期 | 0.05%-0.1% |
支付平台在节假日常推出费率优惠活动:
选择收款码,记住以下要点:
最终推荐:
无论选择哪个平台,合规经营、保障资金安全始终是第一位的。希望本文能帮助您做出明智的选择!
(本文完)
相关文章阅读